
Değer Artış Kazancı Vergisi Nedir? Hesaplama ve İstisnalar (2026)
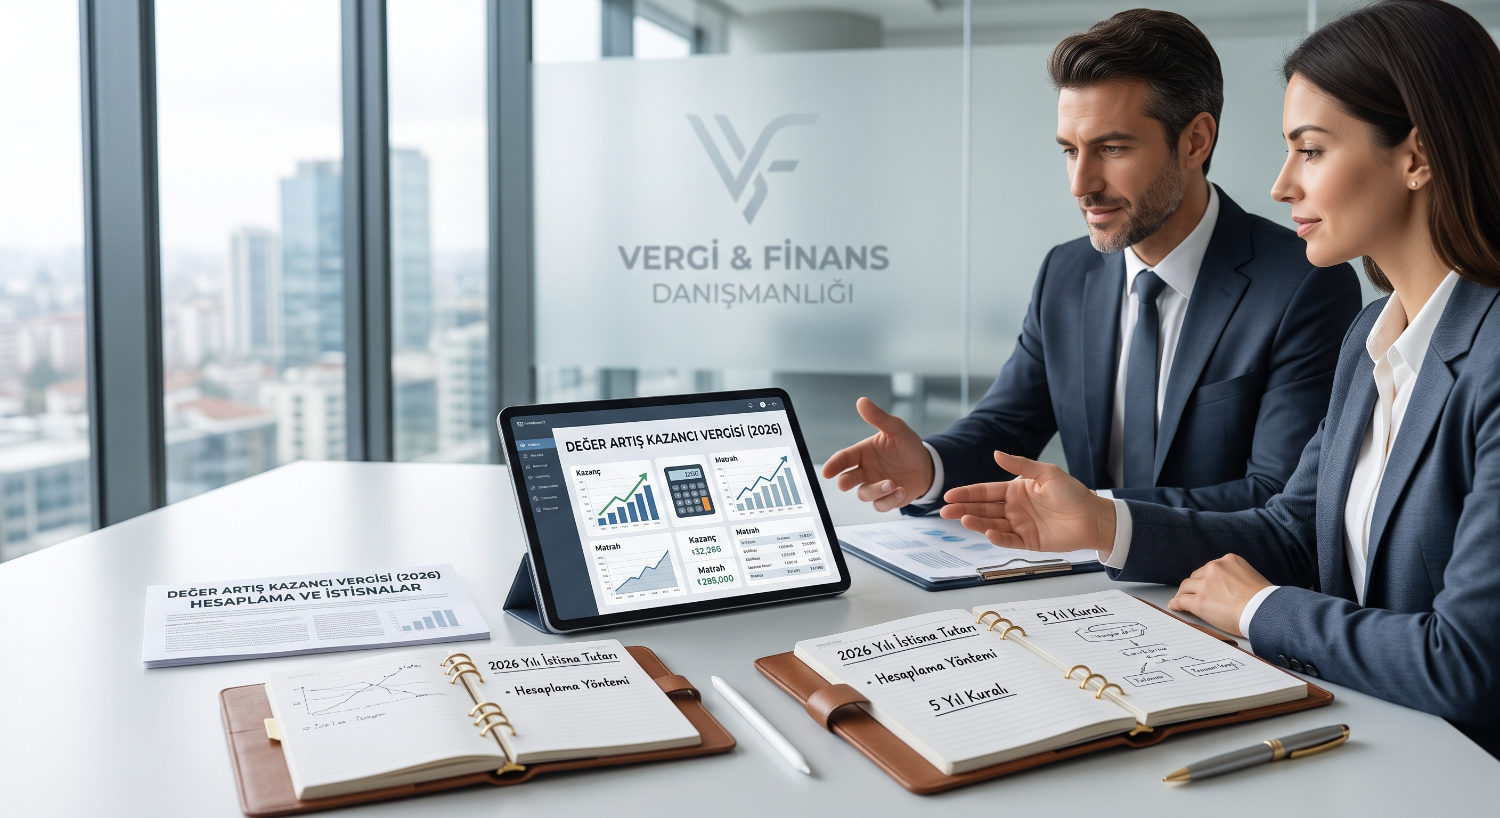
Değer Artış Kazancı Vergisi, Gelir Vergisi Kanunu’nun (GVK) mükerrer 80. maddesinde düzenlenen ve kişilerin belirli mal veya hakları iktisap (edinme) tarihinden itibaren belli bir süre içinde elden çıkarmaları sonucu elde ettikleri kazançlar üzerinden ödedikleri bir gelir vergisidir.
En yaygın uygulama alanı gayrimenkul satışları olmakla birlikte; hisse senetleri, tahviller, fikri haklar ve ortaklık paylarının devri gibi durumlarda da geçerlidir.
1. Gayrimenkullerde Değer Artış Kazancı Vergisi
Gayrimenkullerin (ev, arsa, iş yeri vb.) satın alma veya sair yollarla edinildikten sonra 5 yıl (60 ay) içinde satılması durumunda elde edilen net kazanç vergiye tabidir.
5 Yıllık Süre: Gayrimenkulü edindiğiniz tarihten itibaren 5 yıl geçtikten sonra satarsanız, elde ettiğiniz kazanç ne kadar yüksek olursa olsun değer artış kazancı vergisi ödemezsiniz.
İstisna (Vergisiz Edinme): Miras (veraset) veya ivazsız (karşılıksız/hibe) yolla intikal eden gayrimenkullerin satılmasında, 5 yıllık süre şartı aranmaksızın değer artış kazancı vergisi doğmaz.
2. Vergilemeye Tabi Kazanç Nasıl Hesaplanır?
Vergi, gayrimenkulün satış fiyatı ile alış fiyatı arasındaki basit fark üzerinden direkt hesaplanmaz. Enflasyon düzeltmesi ve istisna tutarları düşülür.
Step-by-Step Hesaplama Adımları:
Endeksleme (Enflasyon Düzeltmesi): Gayrimenkulün alış bedeli, satıldığı aydan bir önceki ayın ÜFE (Üretici Fiyat Endeksi) artış oranına göre güncellenir.
Şart: Alış ve satış ayları arasındaki ÜFE artışının %10 veya üzerinde olması gerekir.
Giderlerin Düşülmesi: Satış nedeniyle yapılan giderler (tapu harcı, döner sermaye ödemeleri vb.) elde edilen kazançtan düşülür.
İstisna Tutarının Düşülmesi: Her yıl Gelir İdaresi Başkanlığı tarafından belirlenen "Değer Artış Kazancı İstisnası" net kardan düşülür.
Vergi Matrahı ve Oranlar: Kalan net tutar (matrah), ilgili yılın Gelir Vergisi tarifesine (dilimlerine) göre %15 ile %40 arasında değişen oranlarda vergilendirilir.
3. Diğer Mal ve Haklarda Değer Artış Kazancı
Hisse Senetleri: İvazsız edinilenler hariç, Borsa İstanbul'da işlem görmeyen veya ivazlı edinilen hisse senetlerinin 2 yıl içinde elden çıkarılmasından doğan kazançlar vergiye tabidir (A.Ş. hisse senetleri 2 yıldan fazla elde tutulursa vergilendirilmez).
Telif Hakları ve İhtira Beratları: Müellifleri veya kanuni mirasçıları dışındaki kimseler tarafından devir ve temlik edilmesinden doğan kazançlar.
Ortaklık Payları: Limited şirket ortaklık paylarının devrinden doğan kazançlar (Limited şirket paylarında 2 yıllık muafiyet kuralı uygulanmaz, her zaman vergiye tabidir).
4. Beyanname ve Ödeme Zamanı
Elde edilen değer artış kazancı istisna sınırını aşıyorsa:
Beyanname Zamanı: Kazancın elde edildiği yılı takip eden yılın Mart ayı sonuna kadar Yıllık Gelir Vergisi Beyannamesi (Hazır Beyan Sistemi üzerinden) ile beyan edilir.
Ödeme Zamanı: Hesaplanan gelir vergisi iki eşit taksitte ödenir:
1. Taksit: Mart ayı sonuna kadar
2. Taksit: Temmuz ayı sonuna kadar
Önemli Not: Tapuda gayrimenkul satış bedelinin gerçek satış değerinden düşük gösterilmesi (gerçek dışı beyan), idare tarafından tespit edildiğinde hem aradaki fark üzerinden vergi ziyaı cezası ve gecikme faizi uygulanmasına hem de değer artış kazancının yeniden hesaplanmasına yol açar.

 Bu platformdaki taşınmaz ilanları, T.C. Ticaret Bakanlığı Elektronik İlan Doğrulama Sistemi (EİDS) kapsamında yetkilendirilmiş emlak danışmanları tarafından girilmektedir.